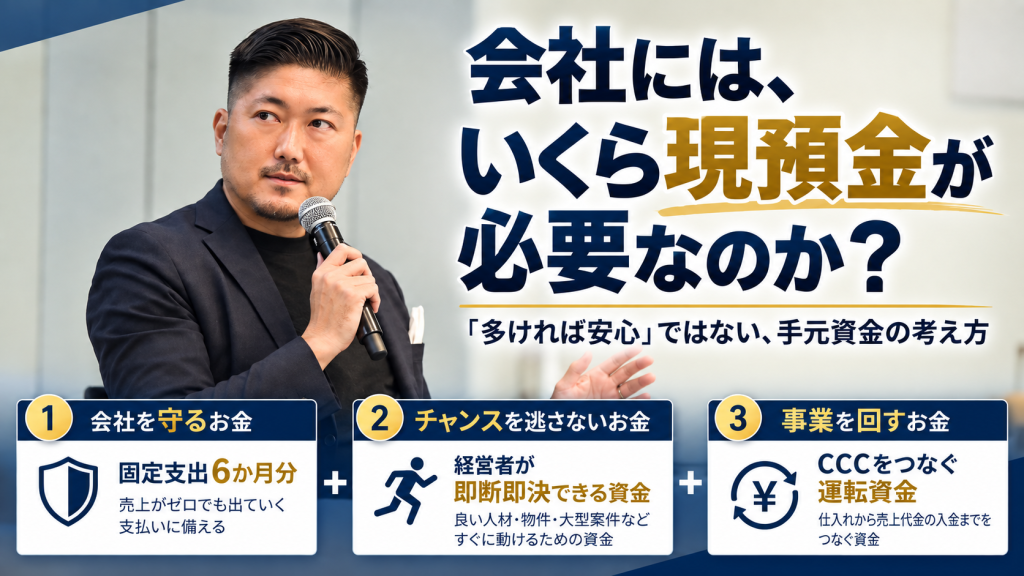
「会社には、いくら現預金を持っておけばいいですか?」
経営者の方から、よく聞かれる質問です。
月商3か月分?
半年分?
1年分?
いろいろな考え方があります。
僕自身は、必要な現預金を考えるとき、単純に「月商の何か月分」とは考えていません。
まず基準にするのは、
売上がなくても会社から出ていく「固定支出」
です。
そして今の経営環境を考えると、僕たちは、
平常時でも、固定支出6か月分程度は現預金として持っておきたい
と考えています。
さらに、そこへ
経営者が自分の判断ですぐに使える資金
と、
仕入れから売上代金の回収までをつなぐ運転資金
を加えて考えます。
整理すると、
必要現預金 =
固定支出6か月分
+ 経営者が即断即決できる資金
+ CCCをつなぐ運転資金
という考え方です。
もちろん、すべての会社に共通する絶対的な正解ではありません。
業種や会社のフェーズによって必要額は変わります。
ただ、必要な現預金を考える「物差し」としては、非常に分かりやすいと思っています。
「月商」ではなく「固定支出」を基準にする
現預金について、
「月商3か月分くらいあれば安心」
という話を聞くことがあります。
一つの参考にはなります。
ただ、僕は月商よりも、
毎月、実際にいくらのお金が会社から出ていくのか
を見る方が、経営実態に合っていると思っています。
そこで見るのが、
固定支出
です。
ここでいう固定支出は、会計上の「固定費」とは少し違います。
僕たちは概ね、
固定支出 =
販管費
+ 売上原価に含まれる労務費など、売上がゼロでも発生する支出
- 減価償却費などの非現金支出
+ 借入金元本返済
+ 支払利息
という考え方をします。
ポイントは、
利益計算ではなく、キャッシュベースで考えること。
です。
例えば減価償却費。
損益計算書上では費用ですが、その月に現金が出ていくわけではありません。
一方で借入金の元本返済。
損益計算書上の費用ではありませんが、現金は確実に出ていきます。
だから、
PL上の固定費ではなく、実際に出ていく固定支出を見る。
ここが大切です。
以前は「平時3か月、有事6か月」と考えていた
以前であれば、
平常時:固定支出3か月分
有事への備え:固定支出6か月分
を一つの目安として考えていました。
平常時に必要以上の現預金や借入金を持つよりも、財務をスリムにする。
そして余裕資金は、
人材。
設備。
新規事業。
広告。
DX。
などへ積極的に投資する。
その方が企業成長につながる。
この考え方には、今でも合理性があると思っています。
ただ、僕自身は最近、少し考え方が変わりました。
今は平常時でも「固定支出6か月分」は持っておきたい
今は、
平常時でも固定支出6か月分程度は持っておきたい
と考えています。
理由は、
経営環境の変化が、あまりにも大きく、そして速いから。
です。
数年前まで通用した成功パターンが、数年後も通用するとは限りません。
AIによって仕事が変わる。
人材採用も難しくなる。
人件費も上がる。
原材料価格も動く。
為替や海外情勢にも影響される。
顧客のニーズも変わる。
ただ売上を追いかけていれば会社が良くなる、という単純な時代でもなくなってきていると思います。
こういう時代だからこそ、
何か起きた瞬間に資金繰りだけに追われるのではなく、
半年程度は落ち着いて考え、意思決定できる時間
を持ちたい。
その意味で、
固定支出6か月分は、会社を守るためのベース資金
として確保しておきたいと思っています。
ただし「固定支出6か月分」だけでは足りない
ここからが重要です。
固定支出6か月分を確保したから、それで十分。
とは限りません。
経営には、
突然チャンスが来ます。
そのときに、
「銀行に相談してから」
「取締役会で決めてから」
「資金調達できてから」
では遅いことがあります。
だから僕は、
経営者自身の決裁権限で、すぐに動かせる資金
も別に持っておきたいと思っています。
「今だ」と思った瞬間に動けるお金
例えば不動産業。
良い物件が出てきた。
すぐに買付けを入れたい。
そのときに必要になるのが、手付金などの資金です。
人が価値を生む会社であれば、
「この人は絶対に採用したい」
という人材に出会うことがあります。
採用費。
紹介料。
入社後の人件費。
教育費。
売上を生み出すまでの期間。
そのためのお金が必要になります。
建設業であれば、
大きな案件を受注できる。
でも、
材料費。
外注費。
人件費。
などが先に発生する場合があります。
つまり、
株主、取締役会、金融機関、取引先など重要な協議相手を介さず、自分の権限で即動かせるお金
を確保しておく。
これは会社の大きな機動力になります。
金額に正解はありません。
業種。
会社規模。
経営フェーズ。
成長戦略。
によって大きく変わります。
だからこそ、
「自分の会社では、経営者判断ですぐに使えるお金はいくら必要か?」
を考えておく必要があります。
もう一つ必要なのが「運転資金」
特に、
商品を仕入れて販売する会社。
材料を購入して施工する会社。
外注費などが先行する会社。
こうした業種では、もう一つ必要なお金があります。
運転資金です。
商品を仕入れる。
仕入代金を支払う。
在庫として持つ。
販売する。
売掛金になる。
そして、ようやく入金される。
この間、
一度会社から出ていったお金は戻ってきません。
お金が出てから戻ってくるまでを見る「CCC」
この、
お金を支払ってから、売上代金として回収するまでの期間
を考える指標の一つが、
CCC(Cash Conversion Cycle:キャッシュ・コンバージョン・サイクル)
です。
商品が売れ、利益が出ていても、
実際に入金されるまでは手元のお金は戻ってきません。
その間にも、
次の仕入れ代金はやってきます。
つまり、
利益が出ていることと、資金が回っていることは別の話。
です。
→ [利益は出ているのに、なぜ会社にお金が残らないのか?中小企業が知っておきたい「利益」と「キャッシュ」の違い]
特に注意したいのは「売上が伸びているとき」
資金繰りで注意したいのは、業績が悪い会社だけではありません。
むしろ、
売上が急激に伸びている会社
も注意が必要です。
売上を増やすために、
仕入れを増やす。
在庫が増える。
材料費を先に支払う。
外注費を払う。
でも売上代金が入金されるのは2か月後。
すると、
PLでは売上も利益も増えている。
なのに、
銀行口座の現預金は減っている。
ということが起こります。
だから、
「来期は売上120%を目指す」
という計画を立てるなら、
同時に、
「その売上をつくるために、回収まで最大いくら資金が必要なのか?」
まで考えておく。
売上計画と資金計画はセット
です。
必要現預金は「3つのお金」で考える
僕たちの考え方を整理すると、必要な現預金には大きく3つの役割があります。
① 固定支出6か月分|会社を守るお金
売上が一時的に止まっても、
給与。
家賃。
社会保険。
借入返済。
その他必要な支払い。
を続けられるためのお金。
これは会社の安全性を守ります。
② 即断即決できる資金|チャンスを逃さないお金
良い物件。
良い人材。
大型案件。
新しいサービス。
突然来たチャンスに、
経営者の判断ですぐ動くためのお金。
これは会社の機動力を生みます。
③ CCCをつなぐ運転資金|事業を回すお金
仕入れ。
在庫。
売掛金。
などによって、
お金が出てから戻ってくるまでをつなぐ資金。
これは日々の事業を回すお金です。
つまり、
必要現預金 =
固定支出6か月分
+ 即断即決できる資金
+ CCCをつなぐ運転資金
というイメージです。
もちろん、同じ支出を二重に計算しないよう整理する必要があります。
また、
税金。
賞与。
大規模な設備投資。
など、近い将来に確実に予定されている大口支出があれば、別途考慮します。
現預金があるからこそ「NO」と言える
僕が現預金を厚めに持っておきたい理由は、もう一つあります。
経営者が焦って意思決定しなくて済むからです。
資金がない。
来月の支払いが不安。
そうなると、
本当は受けたくない仕事でも受ける。
採算の合わない案件でも受ける。
自社に合わない顧客でも断れない。
売上をつくることだけを優先してしまう。
ということが起こります。
逆に、
一定の現預金があれば、
「この仕事はやらない」
「今は投資しない」
「この顧客とは無理に取引しない」
という選択もできます。
現預金は、
会社に「YES」と言う力だけでなく、
「NO」と言える力
も与えてくれると思っています。
ただ貯めればいいわけでもない
一方で、
現預金は多ければ多いほど良い。
とも思っていません。
必要以上のお金を、
何年も銀行口座に置いたままにする。
それなら、
人材。
教育。
設備。
AI。
DX。
M&A。
新サービス。
など、未来へ投資した方がいい場合もあります。
大切なのは、
守るためのお金まで削って投資しないこと。
です。
会社を守る資金を確保する。
運転資金を確保する。
機動的に動けるお金を確保する。
そのうえで、
余剰資金を未来へ投資する。
この順番を大切にしたいと思っています。
「いくら持つか」より「何をしたいか」
結局、
必要な現預金の金額は会社によって違います。
不動産業。
建設業。
小売業。
IT企業。
医療法人。
専門サービス業。
それぞれお金の動きは違います。
さらに、
守りを重視するフェーズなのか。
積極投資するフェーズなのか。
M&Aを考えているのか。
事業承継を考えているのか。
によっても違います。
だから、
「会社にはいくら現金が必要ですか?」
という質問の先には、
「この会社で、これから何を実現したいですか?」
という問いがあります。
僕たちが見たいのは、
単なる銀行口座の残高ではありません。
そのお金によって、経営者がどれだけ自由に意思決定できるか。
です。
会社を守る。
チャンスをつかむ。
事業を回す。
そして、
未来へ投資する。
そのために必要な現預金を、自社なりに一度数字にしてみてはいかがでしょうか。
→ [月次試算表を見るだけでは、会社は変わらない。成果につながる「月次経営会議」とは]
よくあるご質問
Q. 現預金は月商何か月分あればいいですか?
月商だけではなく、実際に毎月会社から出ていく固定支出を基準に考える方が実態に合うと考えています。RICKでは現在、平常時でも固定支出6か月分程度を一つの経営目安としています。そのうえで、経営者が即断即決するための資金や運転資金を加えて考えます。
Q. 固定支出には何を含めますか?
販管費に加え、売上原価に含まれていても売上ゼロでも発生する労務費などを含めます。減価償却費など現金支出を伴わない費用は除き、借入金元本返済や支払利息など、実際にお金が出ていくものを加えて考えます。
Q. 売上が増えているのに現預金が減ることはありますか?
あります。仕入れ、在庫、売掛金などが先行して増えるためです。特に回収までの期間が長い会社では、成長するほど運転資金が必要になることがあります。売上計画と資金計画をセットで考えることが重要です。
監修:公認会計士・税理士 力丸 宣康
新日本有限責任監査法人を経て独立。現在、力丸公認会計士事務所所長、九州有限責任監査法人理事長。中小企業の税務・会計・財務・経営支援に取り組む。
「孤独な経営者と、想いを共有する。」を理念に、利益だけではなく、キャッシュ・資金調達・投資・経営者の意思決定まで含めた財務支援を重視している。